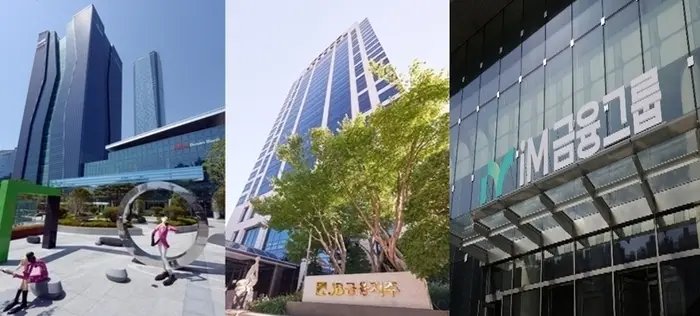
▲BNK금융지주, JB금융지주, iM금융지주.
다음 주 발표되는 지방금융지주의 3분기 실적 전망이 엇갈리고 있다. JB금융지주와 시중금융지주로 전환한 iM금융지주는 순이익이 증가한 반면 BNK금융지주는 뒷걸음질쳤다는 분석이다. 실적 발표와 함께 추가 자사주 매입·소각 등 주주환원 확대 방안이 나올지도 주목된다.
22일 금융권에 따르면 BNK금융은 오는 26일, JB금융과 iM금융은 오는 27일 각각 3분기 실적을 발표한다.
에프앤가이드에 따르면 3사의 3분기 당기순이익은 총 6320억원으로 추정된다. 전년 동기(6379억원) 대비 0.9% 감소한 규모다.
금융지주별로 보면 BNK금융의 3분기 순이익은 2613억원으로 전년 동기 대비 12.8% 감소한 것으로 관측된다. JB금융은 2222억원으로 4.2%, iM금융은 1485억원으로 18.6% 각각 증가한 것으로 예상된다.
BNK금융은 상반기에 이어 하반기에도 실적 반등이 어려울 것이란 전망이다. 앞서 상반기 순이익은 4118억원으로 전년 동기보다 13.5% 감소했다. 지난해 오피스 매각 청산이익에 따른 기저효과와 부동산 펀드 손실 등이 실적에 부담으로 작용했다.
하반기에는 증시 부진으로 거래량이 감소하며 비이자이익이 위축될 것으로 추정된다. 상반기에는 증시 호황에 힘입어 BNK투자증권의 순이익이 456억원으로 전년 동기보다 102.8% 증가한 바 있다. 여기에 계절적 요인과 지역 경기 침체에 따른 부실채권 확대 영향으로 대손 비용이 늘어나고, 판매관리비 부담이 커지면서 수익성 개선이 제약될 것이란 분석이 나온다.
반면 JB금융은 상반기 역대 최대 실적을 기록한 데 이어 하반기에도 양호한 성장 흐름을 보일 것이란 전망이다. JB금융지주의 상반기 순이익은 전년 동기 대비 4.1% 늘어난 3857억원을 기록했다. 이자이익 기반 성장과 충당금전입액 감소 등에 영업이익이 개선되며 수익성이 개선됐다.
특히 JB우리캐피탈의 성장세가 그룹 실적을 뒷받침하고 있다. JB우리캐피탈은 상반기 1768억원의 순이익을 거두며 전북은행(945억원)과 광주은행(1467억원)을 뛰어넘었다. 전년 동기보다 34.2% 늘어난 규모로, 이자이익과 수수료이익 등이 고르게 늘면서 그룹 핵심 자회사로 자리 잡고 있다는 평가다.
iM금융은 3분기 실적 반등이 예상된다. 상반기에는 순이익이 2956억원으로 전년 동기 대비 4.4% 감소했다. 은행의 통상임금 관련 비용과 교육세율 변경에 따른 비용이 늘어나며 판매관리비가 크게 증가했다.
하반기에는 적극적인 자산 성장 전략과 금리 상승 효과에 힘입어 이자이익 개선될 것으로 전망된다. 상반기에도 이자이익과 비이자이익이 증가하며 핵심 이익은 늘었던 만큼 비용 부담이 완화되면 실적 회복이 가능할 것이란 분석이다.
실적 희비 속에 각 금융지주가 발표하는 추가 주주환원 정책에도 관심이 쏠린다. BNK금융은 지난달 초 ‘밸류업 2.0’을 발표하며 중장기 기업가치 제고 목표를 상향 조정했다. 자기자본이익률(ROE) 목표는 2027년 10%에서 2029년 10.5% 이상으로 높이고, 보통주자본(CET1)비율은 같은 기간 12~12.5%에서 12.5% 이상으로, 주주환원율은 50%에서 50% 이상으로 높이겠다는 목표를 세웠다. 다만 아직 하반기 자사주 매입·소각 계획은 내놓지 않았는데, 이번 실적 발표 기간에 맞춰 공개하겠다고 예고한 상태다.
iM금융과 JB금융도 추가 주주환원 확대 가능성이 있다. iM금융은 이달까지 300억원 규모의 자사주 매입을 추진하고 있으며, 3분기 실적 발표에 맞춰 추가 매입 계획이 나올 것으로 예상된다.
JB금융은 올해 총주주환원율 목표치인 50%를 무난하게 달성할 것으로 전망된다. 하반기에는 1000억원 규모의 자사주 매입·소각을 추진하고 있으며, 시장에서는 내년 초 추가 밸류업 계획을 발표할 것으로 예상하고 있다.
금융권 관계자는 “지방금융은 지역 경기 악화로 부실채권이 늘어나고 있고 충당금 부담이 커질 수 있는 만큼 비용 관리가 실적에 중요하다”고 했다. 이어 “상반기 주가가 크게 올랐지만 최근 들어 상승세가 주춤한 상황”이라며 “추가 주주환원 정책을 통해 주주환원 확대 의지를 지속적으로 보여줘야 한다”고 말했다.
송두리 기자 dsk@ekn.kr