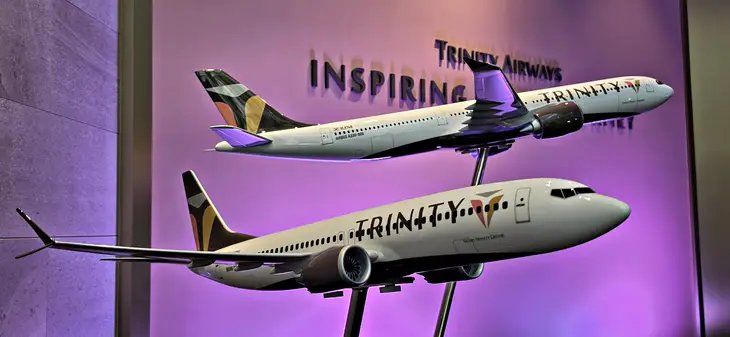
▲소노인터내셔널그룹 산하 트리니티항공이 보유한 A330·보잉 737-8 여객기 모형. 사진=박규빈 기자
기존 티웨이항공에서 사명을 변경한 트리니티항공의 올해 상반기 연결 기준 매출액이 1조 원을 넘어섰다. 장거리 노선 개척과 신규 인프라 구축 등 투자가 진행되는 가운데 유상증자·신종 자본 증권 발행을 통해 부채 비율을 낮추며 외형 성장과 재무 구조 개선을 이뤄내고 있다.
◇ 반기 매출 1조 원 상회…여객 단가 상승·화물 부문 증가
21일 금융감독원 전자공시 시스템(DART)에 따르면 트리니티항공의 올 상반기 연결 기준 매출액은 1조818억 원으로 전년 동기 8245억 원 대비 31.2% 증가했다.
매출 증가는 노선 확장·판매 단가 상승에 기인한다. 트리니티항공은 자그레브·로마·파리·바르셀로나·프랑크푸르트 등 유럽 거점과 밴쿠버(미주)·시드니(대양주) 노선을 운영한 결과 국제선 여객 매출은 8794억 원으로 전체 여객 매출의 89.1%를 차지했다.
수익성 지표인 1인당 평균 판매 단가(Yield)는 수송석 기준 국제선 22만3688원, 국내선 5만8635원으로 전기 말 대비 각각 13.1%, 17.5% 상승했다. 당반기 유효 좌석 킬로미터(ASK)는 108억7700만km, 유상 여객 킬로미터(RPK)는 93억4200만km를 기록해 평균 탑승률 85.9%를 유지했다.
수익 구조 다변화 측면에서는 화물 운송 수입이 증가했다. A330·보잉 777 등 중대형기 도입으로 여객기 하부 화물 적재 공간(Belly Cargo)이 확대되며 올 상반기 화물 매출은 전년 동기 235억 원 대비 98.4% 증가한 467억 원을 기록했다. 영업 비용 중 가장 큰 비중을 차지하는 연료비는 당반기 4675억 원이고 회사는 이의 절감을 위해 기존 기종을 연료 효율이 14~17% 개선된 A330-900·보잉 737-8(MAX) 기종으로 교체하는 기단 현대화 작업도 병행하고 있다.
트리니티항공 관계자는 “상반기 화물 매출 증가는 중대형 항공기의 벨리 카고를 활용한 화물 운송 확대 등의 영향에 기인한다”며 “현재는 이를 통한 화물 사업의 경쟁력을 강화하는 데 집중하고 있고 화물기 도입에 대해 검토 중인 건은 없다”고 설명했다.
◇ 자본 확충으로 부채 비율 1187%p 하락·유동성 확보
트리니티항공의 2026년 6월 말 기준 자산 총계는 2조1829억 원으로 전기 말(1조8723억 원) 대비 16.6% 증가했다. 자본 총계는 전기 말 520억 원에서 올 상반기 905억 원으로 74.0% 증가했다.
당반기 중 주주 배정·제3자 배정 유상증자를 통해 1525억 원의 자금을 조달했고, 1100억 원 규모의 사모 채권형 신종 자본 증권(영구채) 발행을 완료해 회계상 자본(기타 자본 잉여금)을 확충한 결과다. 항공업은 기재 도입 시 운용 리스 자산이 리스 부채(사용권 자산)로 계상돼 총 부채 규모가 높게 유지되는 특성이 있지만 자본 증가로 인해 전기 말 3498.6%였던 부채 비율은 상반기 말 2311.7%로 1187%포인트(p) 하락했다.
트리니티항공 관계자는 “당사는 재무 구조 개선을 위해 지속적으로 노력 중이고, 추가적인 자본 확충 여부와 방식은 향후 경영 환경과 재무 상황 등을 종합적으로 고려해 검토할 예정이고 현재 확정된 사항은 없다”고 말했다. 이어 “적정 부채 비율 역시 특정 수치를 목표로 두기보다 수익성 개선과 자본 확충 등을 통해 안정적인 재무 구조를 마련해 나갈 방침”이라고 부연했다.
유동성 지표도 개선됐다. 상반기 말 기준 현금 및 현금성 자산은 2291억 원으로 전기 말 대비 25.2% 증가했고, 상각 후원가로 측정되는 단기 금융 자산 1472억 원을 합산할 경우 1년 이내 유동화가 가능한 현금성 자산은 3763억 원이다. 이는 1년 이내 만기가 도래하는 유동 차입금 418억 원과 유동 리스부채 1744억 원의 합계액인 2162억 원을 상회하는 규모다.
또한 유동 부채로 분류된 ‘매표 대가 수금(발권 후 미탑승 항공권)’ 2621억 원은 실제 고객 탑승 시 매출로 전환되는 계약 부채 성격이다. 이는 이자 비용을 발생시키거나 실질적인 현금 유출을 요하지 않아 운전 자본 확보에 기여한다.
◇ 소노그룹 시너지와 ‘SSC’ 모델 도입, 인프라 내재화 추진
자본적 지출(CAPEX) 확대와 수익성 강화를 위한 사업 구조 재편도 진행 중이다.
최대 주주인 소노인터내셔널(상반기 말 기준 지분율 41.95%)의 호텔·리조트 인프라와 결합한 ‘항공-숙박 패키지(에어텔)’·통합 로열티 프로그램(멤버십) 도입을 통해 마케팅 채널 다변화를 계획 중이다. 거점 공항인 대구공항에서는 2025년 기준 국제선 여객 점유율 76%를 기록 중이고 장기적으로 2030년 대구경북통합신공항 건설에 따른 여객 수요 연계를 준비하고 있다.
여객 운임과 부가 서비스를 분리하는 ‘SSC(Selective Service Carrier)’ 모델도 하반기부터 적용한다. 정관에 ‘기간 통신 사업’을 추가해 기내 무선 인터넷(IFC) 서비스 제공 근거를 마련했고 중장거리 노선 내 라운지 운영과 선택적 기내식을 통해 객단가 상승·비운임 부대 수익 확대를 추진하고 있다.
이와 관련, 트리니티항공 관계자는 “현재 기내 무선 서비스 도입의 구체적인 확정 시기는 아직 정해지지 않았다”며 “앞으로도 SSC 모델을 기반으로 다양한 선택형 서비스를 확대할 예정이고 비운임 부대수익 비중은 서비스 확대에 따라 점진적으로 늘어날 것으로 기대한다”고 전했다.
또한 총 예정 사업비 1365억 원을 투입해 2029년 완공을 목표로 인천공항 첨단 복합 항공 단지 내 자체 정비 시설(H2)을 건립 중이다. 이에 따라 상반기 재무 상태표상 ‘건설 중인 자산’ 항목이 전기 말 384억 원에서 당반기 말 473억 원으로 증가했다. 자체 정비 시설이 완공되면 외주 중정비 대금 지출에 따른 외화 유출·외환 리스크가 축소될 전망이다.
박규빈 기자 kevinpark@ekn.kr