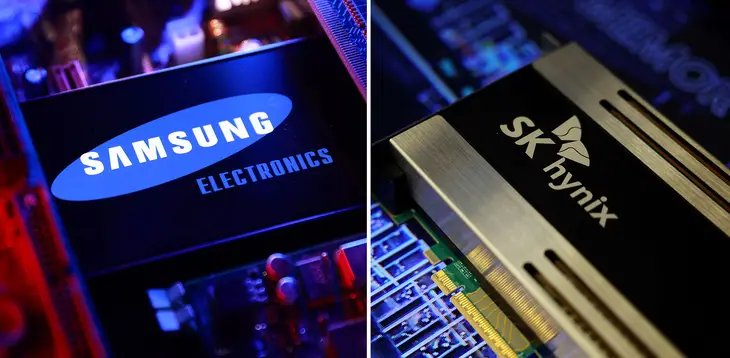
▲삼성전자와 SK하이닉스(사진=로이터/연합)
인공지능(AI) 산업의 수익성에 대한 의구심이 투자심리를 짓누르는 가운데 삼성전자와 SK하이닉스를 비롯한 아시아 주요 반도체 기업들이 이번 주 잇따라 실적을 발표한다. 반도체 공급 부족에 힘입어 기록적인 실적이 예상되지만 투자자들의 관심은 AI 산업에 쏟아부은 천문학적인 자금이 실제 수익으로 이어질 수 있느냐에 집중되고 있다.
27일 블룸버그통신에 따르면 이번 주 MSCI 아시아태평양지수에 편입된 약 1200개 기업 가운데 550개 기업이 실적을 발표할 예정이다. 올해 아시아 증시에서 가장 많은 기업이 실적을 공개하는 한 주다.
특히 오는 28일 SK하이닉스를 시작으로 삼성전자(29일), 일본 키옥시아홀딩스(30일), 중국 창신메모리테크놀로지(CXMT·31일) 등 주요 메모리 반도체 기업들이 잇따라 성적표를 내놓는다. 이들 4개 기업의 시가총액은 합계 2조달러를 웃돌며 주요 빅테크 기업들의 데이터센터 투자 지출 가운데 약 3분의 1을 차지하는 핵심 부품을 공급하고 있다.
미국에서는 AI 인프라에 막대한 자금을 투입하고 있는 구글 모회사 알파벳과 마이크로소프트(MS)가 한국시간으로 오는 29일 새벽, 아마존이 30일 새벽에 실적을 발표할 예정이다.
AI 인프라에 투자하는 기업과 반도체를 공급하는 기업들의 실적을 동시에 확인할 수 있다는 점에서 이번 주가 AI 산업의 지속 가능성을 판단할 중요한 시험대가 될 전망이다.
시장은 이미 상당한 경계심을 드러내고 있다. AI 투자에 대한 의구심으로 MSCI 아시아태평양지수는 이달 들어 6% 가량 하락했다. 삼성전자와 SK하이닉스 주가 역시 지난 6월 고점 대비 약 절반 수준으로 떨어졌다. 키옥시아 주가도 종가 기준 역대 최고가인 3만6230엔(6월 22일)에서 전날 1만2550엔으로 약 65% 폭락했다.
주목할 부분은 반도체 기업들의 실적이 부진할 것으로 예상되는 상황이 아니라는 점이다. 오히려 메모리 반도체 공급 부족이 앞으로 수년간 지속될 것으로 전망되면서 주요 기업들의 매출과 이익은 몇 배씩 증가할 것으로 예상된다.
그럼에도 투자자들은 이러한 호황이 언제까지 이어질 수 있을지 의문을 제기하고 있다.
▲올해 삼성전자(검은색), SK하이닉스(주황색), CXMT(푸른색), 키옥시아(보라색) 주가 상승률 추이(사진=블룸버그)
블룸버그는 메모리 반도체 기업들이 차입 비용 상승과 AI 투자 규모가 향후 수익을 앞지를 수 있다는 우려에 직면해 있다고 짚었다. 시장이 우려하는 것은 AI 수요가 완전히 사라질 가능성이 아니라 AI 인프라 구축 비용이 급증하는 속도를 매출 증가세가 따라가지 못할 수 있다는 점이다.
글로벌X매니지먼트의 빌리 렁 투자전략가는 “메모리 반도체는 AI 수요를 실시간으로 가장 정확하게 보여주는 지표”라며 “가격은 매일 움직이고 이를 인위적으로 조작할 수는 없다”고 말했다. 그는 이번 실적 발표가 AI 거품 논쟁을 완전히 종식하지는 못하더라도 현재의 호황이 실제 주문에 기반하고 있는지를 확인할 기회가 될 것이라고 설명했다.
라운드힐인베스트먼트의 데이브 마자 최고경영자(CEO)는 투자자들이 이미 다음 반도체 경기 하강 국면을 주가에 반영하고 있다고 진단했다. 그는 “실적 수치 자체는 거의 중요하지 않다”며 시장의 관심이 지난 분기 실적보다 향후 전망에 집중되고 있다고 강조했다.
특히 최근 AI 인프라 기업들을 둘러싼 자금조달 불안은 메모리 반도체 투자자들에게 과거 반복됐던 호황과 불황의 사이클을 떠올리게 하고 있다고 블룸버그는 전했다. 이에 따라 메모리 반도체 산업이 경기 정점에 가까워지고 있다는 우려도 되살아나고 있다.
레일리언트 글로벌 어드바이저스의 필립 울 포트폴리오 운용 총괄은 여전히 삼성전자와 SK하이닉스에 투자하고 있지만 최근 반도체주 급락 이전에 차익을 실현했다고 밝혔다.
그는 그동안 시장을 지배했던 무조건적인 낙관론이 기업 펀더멘털을 더욱 엄격하게 검증하는 분위기로 바뀌고 있다고 진단했다. 그러면서 “이 투자 테마에서 쉽게 벌 수 있는 돈은 이미 다 벌었다”고 주장했다.
최근 반도체주 급락이 지나치다는 반론도 제기된다. 이종욱 삼성증권 연구원은 반도체 기업들의 주가가 반등해 내년 2분기 신고가를 경신할 가능성이 있다고 전망했다.
글로벌 투자은행 맥쿼리는 메모리 반도체 시장이 공급 과잉에 접근하고 있는 것이 아니라 구조적인 공급 부족 상태에 있다고 진단했다. 씨티그룹 역시 메모리 반도체 슈퍼사이클이 기존 예상보다 긴 9년 동안 지속될 것으로 내다봤다.
▲(사진=AP/연합)
다만 반도체 기업들의 실적 전망을 뒷받침하는 장기 공급계약이 메모리 업계의 호황을 보장하는 것은 아니라는 지적도 나온다.
KB증권은 삼성전자와 SK하이닉스의 2026~2027년 합산 영업이익이 1571조원에 이를 것으로 추산했다. 이는 두 기업이 지난 26년 동안 벌어들인 누적 영업이익의 약 2배에 해당하는 규모다.
이처럼 폭발적인 실적 성장 전망의 상당 부분은 이미 장기 공급계약에 반영돼 있다. KB증권에 따르면 두 기업이 내년에 생산할 예정인 메모리 반도체 물량의 70% 이상은 주요 빅테크 기업들과 체결한 5년 장기 공급계약으로 확보된 상태다.
그러나 블룸버그는 “장기 공급계약이 체결됐다고 해서 AI 인프라 투자 둔화 위험이 사라지는 것은 아니다”라고 지적했다.
AI 기업들의 자금조달 비용이 상승하거나 데이터센터 투자에 따른 수익이 기대에 미치지 못할 경우 반도체 수요가 둔화할 가능성을 배제할 수 없다는 설명이다. 장기 공급계약이 현재의 반도체 공급 부족이 향후 공급 과잉으로 전환되지 않을 것이라고 보장하는 것도 아니다.
이에 따라 이번 실적 발표에서는 기록적인 실적 자체보다 실제 계약으로 확보된 수주 물량과 향후 설비투자 계획이 핵심 관전 포인트가 될 전망이다.
마자 CEO는 강력한 수요가 존재한다는 구체적인 증거와 절제된 설비투자가 확인된다면 메모리 반도체 업계가 시간을 벌 수 있을 것이라고 분석했다.
그는 “4대 메모리 반도체 기업이 수주 잔량이 단순한 기대가 아니라 실제 계약에 기반하고 있다는 사실을 입증한다면 메모리 반도체 산업이 정점에 도달했는지를 둘러싼 논쟁은 1년 뒤로 미뤄질 것”이라고 말했다.
한편, 블룸버그는 AI 관련주에 대한 투자 열기가 계속 약해질 경우 투자자들이 새로운 성장 동력을 찾아 다른 산업으로 눈을 돌릴 수 있다고 전망했다. 이에 따라 소비 수요를 비롯한 실물경제 전반으로 투자자들의 관심이 이동할 가능성이 제기된다.
박성준 기자 mediapark@ekn.kr